13. Oktober 2026
Lesezeit: 3
Min.
news
E-Rechnung 2027: Aktuelle Entwicklungen und geplante Änderungen
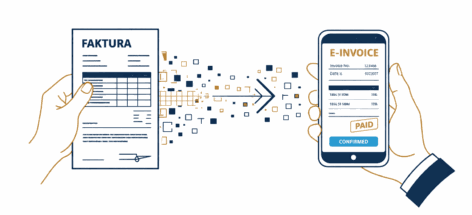
Wie wir Sie bereits in unseren früheren Artikeln (e-faktura-slovensko) informiert haben, hat die slowakische Finanzverwaltung mit der Implementierung des E-Rechnungssystems begonnen, das in der ersten Phase ab dem 1 Januar 2027 die verpflichtende elektronische Rechnungsstellung für inländische Transaktionen einführen wird.
Im Hinblick auf die weitere Entwicklung des Projekts geben wir Ihnen einen Überblick über die neuesten Informationen und die geplanten gesetzlichen Änderungen im Bereich der E-Rechnung.
Technische Bereitschaft des E-Rechnungssystems
Die slowakische Finanzverwaltung hat bekannt gegeben, dass die für den Betrieb des E-Rechnungssystems erforderliche Infrastruktur bereits aufgebaut und voll funktionsfähig ist. Die Übermittlung der Daten aus E-Rechnungen an die slowakische Finanzverwaltung soll automatisiert über zertifizierte Zustelldienstleister (sogenannte digitale Postboten) erfolgen.
Die Slowakei ist somit das erste Land in Europa, das ein elektronisches Rechnungssystem entwickelt hat, das unmittelbar den neuen europäischen Vorschriften entspricht.
Registrierung juristischer Personen für Zwecke der E-Rechnung
Die slowakische Finanzverwaltung setzt die Registrierung juristischer Personen sowie die amtswegige Vergabe von Steueridentifikationsnummern (DIČ) an Rechtsträger, denen bisher noch keine solche Nummer zugeteilt wurde, weiterhin fort. Die Zuteilung einer Steueridentifikationsnummer (DIČ) begründet für sich genommen weder eine Steuerpflicht noch eine Verpflichtung zur Abgabe einer Steuererklärung.
Ziel ist es, die Identifizierung juristischer Personen sicherzustellen und ihnen die Teilnahme am elektronischen Rechnungssystem zu ermöglichen. Die Steueridentifikationsnummer (DIČ) dient nämlich als Hauptidentifikationsmerkmal bei der Zustellung elektronischer Rechnungen über einen Zustelldienstleister. Im künftigen System werden juristische Personen verpflichtet sein, E-Rechnungen zu empfangen, beispielsweise für Telekommunikationsdienstleistungen und Strom.
Zertifizierte digitale Postboten sind bereit für die E-Rechnung
In der Slowakei gibt es bereits 59 zertifizierte digitale Postboten, während sich weitere Zustelldienstleister im Akkreditierungsverfahren befinden. Mehrere digitale Postboten bieten eine „All-in-One-Lösung“ an, mit der E-Rechnungen innerhalb einer einzigen Plattform ausgestellt, versendet, empfangen, verarbeitet und archiviert werden können. Für Einzelunternehmer, Kleinstunternehmen und kleinere Organisationen werden auch einfache elektronische Postfächer sowie kostenlose oder kostengünstige Pakete zur Verfügung stehen.
Die slowakische Finanzverwaltung empfiehlt zudem, dass Unternehmen bereits vor der Einführung der verpflichtenden E-Rechnung die Bereitschaft ihrer Systeme überprüfen und die Möglichkeit einer freiwilligen Teilnahme am System schon während der Übergangsphase nutzen.
Geplante Novelle des Umsatzsteuergesetzes
Obwohl die verpflichtende elektronische Rechnungsstellung ab dem 1. Januar 2027 bereits gesetzlich geregelt ist, zeigt die laufende Umsetzung mehrere praktische Aspekte auf, die eine Ergänzung oder Präzisierung der geltenden Rechtsvorschriften erfordern. Aus diesem Grund hat das Finanzministerium der Slowakischen Republik einen Entwurf zur Novellierung des Gesetzes Nr. zur Genehmigung vorgelegt. 222/2004 Z. z. über die Mehrwertsteuer, der im Bereich der elektronischen Rechnungsstellung folgende Änderungen vorsieht:
- die Verpflichtung des Leistungsempfängers zur Meldung der Daten aus empfangenen E-Rechnungen bei inländischen Transaktionen abzuschaffen, da dieselben Daten vom Zustelldienstleister des Lieferanten gemeldet werden;
- eine sogenannte Toleranzfrist ab dem 1. Januar 2027 bis zum 30. Juni 2027, während der die Steuerverwaltung Verstöße gegen die gesetzliche 15-tägige Frist zur Ausstellung einer E-Rechnung sowie die Nichterfüllung bestimmter Pflichten im Zusammenhang mit der digitalen Datenmeldung nicht sanktionieren wird. Die vorgeschlagene Maßnahme soll den Übergang zum neuen System der elektronischen Rechnungsstellung erleichtern, indem sie Unternehmen Zeit gibt, ihre Systeme, Prozesse und technischen Lösungen anzupassen, und gleichzeitig in der Anfangsphase das Risiko von Sanktionen aufgrund möglicher anfänglicher Mängel verringert;
- die Daten einer E-Rechnungskorrektur, die der Steuerverwaltung gemeldet werden, präzisieren. Künftig sollen alle gesetzlich vorgeschriebenen Angaben gemeldet werden und somit nicht nur diejenigen Daten, die sich gegenüber der ursprünglichen Rechnung ändern;
- besondere Regelungen für die Korrektur von Rechnungen, die vor der Einführung der verpflichtenden E-Rechnung ausgestellt wurden. Während des Übergangszeitraums vom 1. Januar 2027 bis zum 30. Juni 2030 werden Lieferanten bei der Korrektur ursprünglich in Papierform ausgestellter Rechnungen mehr Flexibilität haben, da sie entscheiden können, ob sie die Korrekturrechnung in Papierform oder in elektronischer Form ausstellen. Eine Ausnahme bilden E-Rechnungen, bei denen die Art der Ausstellung der Korrekturrechnung von der Art der Ausstellung und Zustellung der ursprünglichen Rechnung abhängt;
- die Verpflichtung zum Empfang von E-Rechnungen über einen Zustelldienst für steuerpflichtige Personen, die keine Mehrwertsteuerzahler sind, abzuschaffen, sofern die empfangenen Rechnungen ausschließlich mit der mehrwertsteuerbefreiten Vermietung einer Immobilie zusammenhängen und die Immobilie nicht dem Betriebsvermögen zugeordnet ist. Dies gilt nicht, wenn die Person im Zusammenhang mit anderen von ihr erbrachten Leistungen zum Empfang von E-Rechnungen verpflichtet ist.