13. októbra 2026
Čas na prečítanie: 4
Min.
news
e-Faktúra 2027: najnovší vývoj a pripravované zmeny
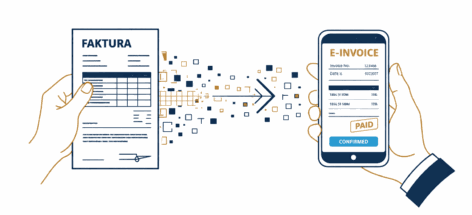
Ako sme Vás už informovali v našich predchádzajúcich článkoch (e-faktura-slovensko), Finančná správa SR začala s implementáciou systému eFaktúra, ktorý v prvej fáze prinesie od 1. januára 2027 povinnú elektronickú fakturáciu pre tuzemské transakcie.
V nadväznosti na ďalší vývoj projektu Vám prinášame prehľad najnovších informácií a pripravovaných legislatívnych zmien v oblasti eFaktúry.
Technická pripravenosť systému eFaktúry
Finančná správa SR oznámila, že infraštruktúra potrebná pre fungovanie systému eFaktúra je už vybudovaná a plne funkčná. Prenos údajov z eFaktúr na Finančnú správu SR má prebiehať automatizovane prostredníctvom certifikovaných poskytovateľov doručovacích služieb (tzv. digitálnych poštárov).
Slovensko sa tak stalo prvou krajinou v Európe, ktorá vybudovala systém elektronickej fakturácie priamo v súlade s novými európskymi pravidlami.
Registrácia právnických osôb pre potreby eFaktúry
Finančná správa SR naďalej pokračuje v registrácii právnických osôb a prideľovaní daňového identifikačného čísla (DIČ) z úradnej moci subjektom, ktoré ho doteraz pridelené nemali. Pridelenie DIČ samo o sebe neznamená vznik daňovej povinnosti ani povinnosť podávať daňové priznanie.
Cieľom je zabezpečiť identifikáciu právnických osôb a možnosť fungovať v systéme elektronickej fakturácie. DIČ je totiž hlavným identifikátorom pri doručovaní elektronických faktúr cez poskytovateľa doručovacích služieb. V budúcom systéme budú právnické osoby povinné prijímať eFaktúry, napríklad za telekomunikačné služby, elektrinu.
Certifikovaní digitálni poštári pripravení na eFaktúru
Na Slovensku je už 59 certifikovaných digitálnych poštárov, pričom ďalší poskytovatelia doručovacích služieb sú v procese akreditácie. Viacerí digitálni poštári ponúkajú riešenie „všetko v jednom“, ktoré umožní eFaktúry vystavovať, odosielať, prijímať, spracovať aj archivovať v rámci jedného prostredia. Pre živnostníkov, mikropodniky a menšie organizácie budú dostupné aj jednoduché schránky a bezplatné či cenovo dostupné balíky.
Finančná správa zároveň odporúča, aby si podnikatelia ešte pred zavedením povinnej eFaktúry preverili pripravenosť svojich systémov a využili možnosť dobrovoľného zapojenia do systému už počas prechodného obdobia.
Pripravovaná novela zákona o DPH
Napriek tomu, že povinná elektronická fakturácia od 1. januára 2027 je už legislatívne upravená, prebiehajúca implementácia odhaľuje viaceré praktické aspekty, ktoré si vyžadujú doplnenie alebo spresnenie súčasnej právnej úpravy. Z uvedeného dôvodu Ministerstvo financií SR predložilo na schválenie návrh novely zákona č. 222/2004 Z. z. o dani z pridanej hodnoty, ktorá v rámci elektronickej fakturácie navrhuje:
- zrušiť povinnosť odberateľa oznamovať údaje z prijatých eFaktúr pri tuzemských transakciách, keďže rovnaké údaje budú oznamované poskytovateľom doručovacích služieb dodávateľa;
- zaviesť tzv. tolerančné obdobie od 1. januára 2027 do 30. júna 2027, počas ktorého správca dane nebude sankcionovať nedodržanie zákonnej 15-dňovej lehoty na vyhotovenie eFaktúry a nesplnenie niektorých povinností spojených s digitálnym oznamovaním údajov. Navrhované opatrenie má uľahčiť prechod na nový režim elektronickej fakturácie tým, že podnikateľom poskytne čas na úpravu systémov, procesov a technických riešení, pričom v úvodnej fáze obmedzí riziko sankcií za prípadné počiatočné nedostatky;
- spresniť údaje opravnej eFaktúry, ktoré sa oznamujú správcovi dane. Po novom sa navrhuje oznamovať všetky zákonom ustanovené údaje, a teda nielen údaje, ktoré sa oproti pôvodnej faktúre menia;
- osobitné pravidlá pre opravy faktúr vystavených pred zavedením povinnej eFaktúry. Počas prechodného obdobia od 1. januára 2027 do 30. júna 2030 budú mať dodávatelia pri opravách pôvodne listinných faktúr väčšiu flexibilitu, keďže sa budú môcť rozhodnúť, či opravnú faktúru vystavia v listinnej alebo elektronickej forme. Výnimku budú predstavovať eFaktúry, pri ktorých sa spôsob vyhotovenia opravnej faktúry bude odvíjať od spôsobu vystavenia a doručenia pôvodnej faktúry;
- zrušiť povinnosť prijímať eFaktúry prostredníctvom doručovacej služby pre zdaniteľné osoby, ktoré nie sú platiteľmi DPH, ak prijímané faktúry súvisia výlučne s nájmom nehnuteľnosti oslobodeným od DPH a nehnuteľnosť nie je zaradená do obchodného majetku. Uvedené sa neuplatní, ak je osoba povinná prijímať eFaktúry v súvislosti s inými ňou uskutočňovanými plneniami.