13. októbra 2026
Čas na prečítanie: 2
Min.
news
Novela zákona o DPH: zjednodušenia pre podnikateľov a nové pravidlá pre digitálnu ekonomiku.
Ministerstvo financií SR predložilo návrh novely zákona č. 222/2004 Z. z. o dani z pridanej hodnoty („zákon o DPH“), ktorý reaguje predovšetkým na európsku iniciatívu DPH v digitálnom veku (ViDA), ktorej cieľom je zmodernizovať systém DPH, zjednodušiť cezhraničné podnikanie a prispôsobiť daňové pravidlá požiadavkám digitálnej ekonomiky.
Najvýznamnejšie navrhované zmeny sú:
- Nové pravidlá pre digitálne platformy sprostredkujúce krátkodobé ubytovanie a cestnú dopravu osôb. V určitých prípadoch bude za odvod DPH zodpovedná platforma v postavení domnelého dodávateľa.
- Rozšírenie režimu One Stop Shop (OSS), ktorý umožní plniť DPH povinnosti vo viacerých členských štátoch EÚ prostredníctvom jednej DPH registrácie, a úpravy osobitného režimu pre predaj tovaru na diaľku dovážaného z tretích krajín tzv. IOSS.
- Zavedenie nového režimu pre premiestnenie vlastného tovaru medzi členskými štátmi EÚ a postupné zrušenie režimu call-off stock.
- Rozšírenie ustanovenia o prenose daňovej povinnosti pri dodaní tovaru alebo služby v tuzemsku, ak dodanie uskutoční zahraničná osoba neusadená v tuzemsku inej zahraničnej osobe identifikovanej pre DPH podľa § 5 alebo podľa § 7.
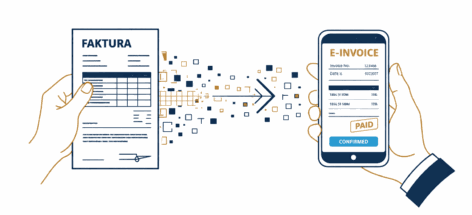
- Zjednodušenie elektronickej fakturácie zrušením niektorých oznamovacích povinností a zavedenie tzv. tolerančného obdobia prvých 6 mesiacov, kedy sa nebude sankcionovať porušenie povinnosti vyhotoviť elektronickú faktúru v stanovenej 15-dňovej lehote.
- Možnosť predĺženia registračného konania na 60 dní v prípade odôvodených pochybností pri dobrovoľnej registrácii pre DPH.
- Spresnenie, že príležitostný prenájom nehnuteľností nevstupuje do hodnoty obratu na účely registrácie pre DPH.
Novela spresňuje aj pravidlá pre objem výživového doplnku, na ktorý sa daň zo sladených nápojov nevzťahuje, s cieľom obmedziť obchádzanie daňovej povinností.
V Daňovom poriadku pribudne možnosť podať námietku proti oznámeniu o zániku nároku na vrátenie DPH alebo dane zo sladených nápojov.
Účinnosť zmien:
- dňom vyhlásenia – ustanovenie k nezahrnutiu príležitostného prenájmu do obratu na účely registrácie pre DPH
- január 2027 – úprava k dobrovoľnej registrácii pre DPH, úprava Daňového poriadku, dane zo sladených nápojov a elektronickej fakturácie
- júl 2028 – nový režim pre premiestnenie vlastného tovaru v EÚ, dodania tovaru a služby s miestom dodania v tuzemsku zahraničnej osobe a rozšírenie OSS
- júl 2030 – nové pravidlá pre digitálne platformy a úplné zrušenie režimu call-off stock